Множество всех возможных значений случайной величины называется
Наряду с понятием случайного события в теории вероятности используется и более удобное понятие случайной.
Содержание
- Дискретная случайная величина и закон ее распределения
- Дискретные случайные величины
- 3.2. Закон распределения непрерывной случайной величины. Плотность распределения вероятности
- Равномерное распределение плотности вероятности
- Ряд распределения на графике
- Функция распределения непрерывной величины
- Математическое ожидание и его смысл
- Математическое ожидание как начальный момент
- Формула среднего значения признака
- Сводка данных в статистическом исследовании
Дискретная случайная величина и закон ее распределения
Наряду с понятием случайного события в теории вероятности используется и более удобное понятие случайной величины.
Определение.
Случайной величиной называется величина, принимающая в результате опыта одно из своих возможных значений, причем заранее неизвестно, какое именно.
Будем обозначать случайные величины заглавными буквами латинского алфавита (Х, Y, Z,...), а их возможные значения - соответствующими малыми буквами (x i, y i ,...).
Примеры: число очков, выпавших при броске игральной кости; число появлений герба при 10 бросках монеты; число выстрелов до первого попадания в цель; расстояние от центра мишени до пробоины при попадании.
Можно заметить, что множество возможных значений для перечисленных случайных величин имеет разный вид: для первых двух величин оно конечно (соответственно 6 и 11 значений), для третьей величины множество значений бесконечно и представляет собой множество натуральных чисел, а для четвертой - все точки отрезка, длина которого равна радиусу мишени.
Таким образом, для первых трех величин получаем множество значений из отдельных (дискретных), изолированных друг от друга значений, а для четвертой оно представляет собой непрерывную область. По этому показателю случайные величины подразделяются на две группы: дискретные и непрерывные.
Определение.
дискретной, если она принимает отдельные, изолированные возможные значения с определенными вероятностями. Число возможных значений дискретной случайной величины может быть конечным или бесконечным.
Определение.
Случайная величина называется непрерывной, если множество ее возможных значений целиком заполняет некоторый конечный или бесконечный промежуток. Число возможных значений непрерывной случайной величины бесконечно.
Для задания дискретной случайной величины нужно знать ее возможные значения и вероятности, с которыми принимаются эти значения. Соответствие между ними называется законом распределения случайной величины. Он может иметь вид таблицы, формулы или графика.
Таблица, в которой перечислены возможные значения дискретной случайной величины и соответствующие им вероятности, называется рядом распределения:
| x i | x 1 | x 2 | ... | x n | ... | возможные значения |
| p i | p 1 | p 2 | ... | p n | ... | вероятность возможных значений |
Заметим, что событие, заключающееся в том, что случайная величина примет одно из своих возможных значений, является достоверным, поэтому или
Задача. Монету бросают 5 раз. Случайная величина X - количество выпадения герба. Составить ряд распределения случайной величины Х.
Решение.
Очевидно, что Х может принимать 5 значений: 0, 1, 2, 3, 4, 5, то есть X = 0, 1, 2, 3, 4, 5. По условию,. Вычислим вероятность каждого значения по формуле Бернулли:.
Герб не выпадет ни разу (k = 0):.
Или.
Герб выпадет один раз (k = 1):
.
Герб выпадет два раза (k = 2):
Герб выпадет три раза (k = 3):
Герб выпадет четыре раза (k = 4):
Герб выпадет пять раз (k = 5):
Следовательно, ряд распределения имеет вид:
| биномиальные вероятности |
При этом сумма вероятностей равна единице:
Графически закон распределения дискретной случайной величины можно представить в виде многоугольника распределения - ломаной, соединяющей точки плоскости с координатами (x i, p i). То есть по оси абсцисс откладываются возможные значения случайной величины, а по оси ординат - вероятности этих значений. Для наглядности полученные точки соединяются отрезками прямых. Многоугольник распределения, так же как и ряд распределения, полностью характеризует случайную величину и является одной из форм закона распределения.
Случайная величина как фундаментальное понятие теории вероятности имеет большое значение в ее приложениях. Это понятие является абстрактным выражением случайного события. Более того, оперировать со случайными величинами иногда более удобно, чем со случайными событиями.
Случайной называется величина, которая в результате опыта может принять то или иное (но только одно) значение (до опыта неизвестно, какое именно).
События принято обозначать большими буквами латинского алфавита, вероятность буквой Р, например, Р(А). Реализации события (случайные величины) обозначаются малыми буквами: a 1, a 2, ..., a n.
Поскольку в теории вероятностей и математической статистике рассматриваются массовые явления, то случайная величина, как правило, характеризуется возможными значениями и их вероятностями.
Среди встречающихся в практике случайных величин можно выделить дискретные и непрерывные.
Дискретными случайными величинами называются такие, которые принимают только отделенные друг от друга значения и могут быть заранее перечислены. Например, количество автомобилей на заданном километровом участке дороги в конкретный момент времени; число бракованных узлов деталей автомобиля в партии из n штук.
Дискретные случайные величины
Для дискретных случайных величин характерно, что они принимают отдельные, изолированные значения, которые можно заранее перечислить. Например, количество автомобилей на заданном участке дороги может принимать только целочисленные значения 0, 1,2, ..., п и зависит от времени суток и интенсивности движения.
Существуют случайные величины другого типа, которые чаще встречаются и имеют большое практическое значение.
Непрерывной случайной величиной называется такая, возможные значения которой непрерывно заполняют некоторый промежуток (интервал числовой оси). Интервал числовой оси может быть конечным или бесконечным. Примерами непрерывных случайных величин являются время безотказной работы автомобиля в заданных дорожных условиях, скорость движения автомобиля на заданной дороге, ошибка измерения.
В отличие от дискретных возможные значения непрерывных случайных величин нельзя заранее перечислить, так как они непрерывно заполняют некоторый промежуток.
Случайные величины обозначаются обычно большими буквами латинского алфавита - X, Y, Z, Т, а их возможные значения соответствующими малыми x i, y i, z i, t i, где i = 1, 2, .... п.
Рассмотрим дискретную случайную величину X с возможными значениями x 1, x 2, ..., x n. В результате проведения многократных опытов величина Т может принять каждое из значений x i, т. е.:
X = x 1; X = x 2; ...; X = x n.
Обозначим вероятности этих событий буквой р с соответствующими индексами:
P(X = x 1)= p 1; P(X = x 2)= p 2; ...; P(X = x n)= p n.
Исходя из того, что события x i образуют полную группу несовместимых событий, т. е. никаких других событий произойти не может, сумма вероятностей всех возможных значений случайной величины Т равна единице.
Эта суммарная вероятность каким-то образом распределена между отдельными значениями случайной величины
Дискретную случайную величину можно полностью описать с вероятностной точки зрения, если точно указать вероятность каждого события, т. е. задать это распределение. Этим будет установлен закон распределения случайной величины.
Законом распределения случайной величины называется всякое соотношение, устанавливающее связь между возможными значениями случайной величины и соответствующими им вероятностями. Зная его, можно до опыта судить о том, какие значения случайной величины будут появляться чаще и какие реже. Способы или формы представления закона распределения случайной величины различны.
Простейшей формой задания закона распределения дискретной случайной величины Т является ряд распределения или таблица, в которой перечислены возможные значения этой величины и соответствующие им вероятности.
Случайные величины.
В математике величина - это общее название различных количественных характеристик предметов и явлений. Длина, площадь, температура, давление и т. д. - примеры различных величин.
Величина, которая принимает различные числовые значения под влиянием случайных обстоятельств, называется случайной величиной. Примеры случайных величин: 1) число больных, ожидающих приема у врача, 2) точные размеры внутренних органов людей и т. д.
Различают дискретные и непрерывные случайные величины.
Случайная величина называется дискретной, если она принимает только определенные отделенные друг от друга значения, которые можно установить и перечислить.
Примеры
1) число студентов в аудитории - может быть только целым положительным числом:
0,1,2,3,4..... 20.....
2) цифра, которая появляется на верхней грани при бросании игральной кости - может принимать лишь целые значения от 1 до 6.
3) относительная частота попадания в цель при 10 выстрелах - ее значения:
0; 0,1; 0,2; 0,3 ..... 1
4) число событий, происходящих за одинаковые промежутки времени: частота пульса, число вызовов скорой помощи за час, количество операций в месяц с летальным исходом и т. д.
Случайная величина называется непрерывной, если она может принимать любые значения внутри некоторого интервала, который иногда имеет резко выраженные границы, а есди они не известны, то считают, что значения случайной величины Х лежат в интервале (-¥; ¥).. К непрерывным случайным величинам относятся, например, температура, давление, вес и рост людей, размеры форменных элементов крови, рН крови и т. п.
Понятие случайной величины играет определяющую роль в современной теории вероятностей, разработавшей специальные приемы перехода от случайных событий к случайным величинам.
Если случайная величина зависит от времени, то можно говорить о случайном процессе.
3.1. Закон распределения дискретной случайной величины
Чтобы дать полную характеристику дискретной случайной величины необходимо указать все ее возможные значения и их вероятности.
Соответствие между возможными значениями дискретной случайной величины и их вероятностями называется законом распределения этой величины.
Обозначим возможные значения случайной величины Х через хi, а соответствующие им вероятности через рi*. Тогда закон распределения дискретной случайной величины можно задать тремя способами: в виде таблицы, графика или формулы.
1. В таблице, которая называется рядом распределения, перечисляются все возможные значения дискретной случайной величины Х и соответствующие этим значениям вероятности Р(Х):
Таблица 3.1.
При этом сумма всех вероятностей рi должна быть равна единице (условие нормировки):
рi = p1 + p2 +...+pn=
2. Графически - в виде ломаной линии, которую принято называть многоугольником распределения (рис.3.1). Здесь по горизонтальной оси откладывают все возможные значения случайной величины Хi, а по вертикальной оси - соответствующие им вероятности рi.
3. Аналитически - в виде формулы: Например, если вероятность попадания в цель при одном выстреле равна р, то вероятность промаха при одном выстреле q = 1 - р, а.вероятность поражения цели 1 раз при n выстрелах дается формулой: Р(n) = qn-1×p,
3.2. Закон распределения непрерывной случайной величины. Плотность распределения вероятности
Для непрерывных случайных величин невозможно применить закон распределения в формах, приведенных выше, т. к. непрерывная величина имеет бесчисленное ("несчетное") множество возможных значений, сплошь заполняющих некоторый интервал. Поэтому составить таблицу, в которой были бы перечислены все ее возможные значения, или построить многоугольник распределения нельзя.
Кроме того, вероятность какого-либо ее конкретного значения очень мала (близка к 0). Вместе с тем, различные области (интервалы) возможных значений непрерывной случайной величины обычно не являются одинаково вероятными. Таким образом, и здесь есть некий закон распределения, хотя и не в прежнем смысле.
Рассмотрим непрерывную случайную величину Х, возможные значения которой сплошь заполняют некоторый интервал (а, b)*. Закон распределения вероятностей такой величины должен позволить найти вероятность попадания ее значения в любой заданный интервал (х1, х2), лежащий внутри (а, b*) (рис.3.2.)
Эту вероятность обозначают Р(х1 <Х< х2), или Р(х1 £ Х £ х2).
Рассмотрим сначала очень малый интервал значений от х до (х + Dх) (см. рис.3.2.) Малая вероятность dР того, что случайная величина Х примет какое-то значение из этого малого интервала (х, х + Dх), будет пропорциональной величине этого интервала Dх: dР ~ Dх, или, вводя коэффициент пропорциональности f, который сам может зависеть от х, получаем:
dР = f(х) × Dх. (3.2)
Введенная нами здесь функция f(х) называется плотностью распределения вероятностей случайной величины Х или, короче, плотностью вероятности (плотностью распределения). Уравнение (3.2) можно рассматривать как дифференциальное уравнение и тогда вероятность попадания вели. чины Х в интервал (х1, х2) равна:
Р (х1< Х < х2) = f(х) dх. (3.3)
Графически эта вероятность Р (х1< Х < х2) равна площади криволинейной трапеции, ограниченной осью абсцисс, кривой f(х) и прямыми Х = х1 и Х = х2 (см. Рис.3.3), что следует из геометрического смысла определенного интеграла (3.3). Кривая f(х) при этом называется кривой распределения.
Из (3.3) видно, что если известна функция f(х), то изменяя пределы интегрирования, можно найти вероятность для любых интересующих интервалов. Поэтому именно задание функции f(х) полностью определяет закон распределения для непрерывных случайных величин Х.
Для плотности распределения вероятности f(х) должно выполняться условие нормировки в виде:
f(х) dх = 1, (3.4)
если известно, что все значения Х лежат в интервале (а, b), или в виде:
f(х) dх = 1, (3.5)
если границы интервала для значений Х точно неизвестны. Условия нормировки плотности вероятности (3.4) или (3.5) являются следствием того, что значения случайной величины Х достоверно лежат в пределах (а, b) или (-¥, +¥). Из (3.4) и (3.5) следует, что площадь фигуры, ограниченной кривой распределения и осью абсцисс, всегда равна 1.
3.3. Числовые характеристики случайных величин.
Результаты, изложенные в параграфах 3.1 и 3.2, показывают, что полную характеристику о дискретной или непрерывной случайных величинах дают законы их распределения.
Однако во многих практически значимых ситуациях пользуются так называемыми числовыми характеристиками случайных величин, главное назначение которых - выразить в сжатой форме наиболее существенные особенности их распределения. Важно, что эти параметры представляют собой конкретные (постоянные) значения, которые можно оценивать с помощью полученных в опытах данных. Этими оценками занимается так называемая "Описательная статистика".
В теории вероятностей и математической статистике используется достаточно много различных характеристик, здесь мы рассматриваем наиболее часто употребляемые. Лишь для части из них приведены формулы, по которым рассчитываются их значения, в остальных случаях вычисления оставим компьютеру.
3.3.1.Характеристики положения: математическое ожидание, мода, медиана.
Именно они характеризуют положение случайной величины на числовой оси, т. е. указывают некоторые важные ее значения, которые характеризуют распределение остальных значений. Среди них важнейшую роль играет математическое ожидание М(Х).
а). Математическое ожидание М(Х) случайной величины Х является вероятностным аналогом ее среднего арифметического.
Для дискретной случайной величины оно вычисляется по формуле:
М(Х) = х1р1 + х2р2 + ... + хnрn = =, (3.6)
а в случае непрерывной случайной величины М(Х) определяются формулами:
М(Х) = или М(Х) = (3.7)
где f(x) - плотность вероятности, dP= f(x)dx - элемент вероятности (аналог pi) для малого интервала Dx (dx).
Пример. Вычислите среднее значение непрерывной случайной величины, имеющей на отрезке (a, b) равномерное распределение.
Равномерное распределение плотности вероятности
Решение : При равномерном распределении плотность вероятности на интервале (a, b) постоянна, т. е. f(х) = fo = const, а вне (a, b) равна нулю, и из условия нормировки (4.3) найдем значение f0:
F0= f0 × x | = (b-a)f0, откуда
M(X) =
| = = (a + b).
Таким образом, математическое ожидание М(Х) совпадает с серединой интервала (a, b), определяющей, т. е. = M(X) =.
Б). Модой Мо(Х) дискретной случайной величины называют ее наиболее вероятное значение (рис.3.4, а), а непрерывной - значение Х, при котором плотность вероятности максимальна (рис.3.4,б).
в). Еще одна характеристика положения - медиана (Ме) распределения случайной величины.
Медианой Ме(Х) случайной величины называют такое ее значение Х, которое делит все распределение на две равновероятные части. Другими словами для случайной величины одинаково вероятно принять значения меньше Ме (Х) или больше Ме(Х): Р(Х < Ме) = Р(Х > Ме) =.
Поэтому медиану можно вычислить из уравнения:
(3.8)
Графически медиана - это значение случайной величины, ордината которой делит площадь, ограниченную кривой распределения, пополам (S1 = S2) (рис.3.4,в). Этой характеристикой обычно пользуются только для непрерывных случайных величин, хотя формально ее можно определить и для дискретных Х.
Если М(Х), Мо(Х) и Ме(Х) совпадают, то распределение случайной величины называют симметричным, в противном случае - асимметричным.
Характеристики рассеяния - дисперсия и стандартное отклонение (среднее квадратичное отклонение).
Дисперсия D (X ) случайной величины Х определяется как математическое ожидание квадрата отклонения случайной Х от ее математического ожидания М(Х):
D (X) = M 2, (3.9)
или D (X) = M (X2) - а)
Поэтому для дискретной случайной величины диперсия вычисляется по формулам:
D(X) = [хi - М(Х)]2 рi, или D(X) = хi2 рi -
а для непрерывной величины, распределенной в интервале (a, b):
a для интервала (-∞,∞):
D (X) = 2 f(x)dx, или D (X) =х2 f(x)dx -
Дисперсия характеризует среднее рассеяние, разбросанность значений случайной величины Х относительно ее математического ожидания. Само слово "дисперсия" означает "рассеяние".
Но дисперсия D(Х) имеет размерность квадрата случайной величины, что весьма неудобно при оценке разброса в физических, биологических, медицинских и др. приложениях. Поэтому обычно пользуются другим параметром, размерность которого совпадает с размерностью Х. Это среднее квадратичное отклонение случайной величины Х, которое обозначают s (Х):
s (Х) = (3.13)
Итак, математическое ожидание, мода, медиана, дисперсия и среднее квадратичное отклонение являются наиболее употребляемыми числовыми характеристиками распределений случайных величин, каждая из которых, как было показано, выражает какое-нибудь характерное свойство этого распределения.
3.4. Нормальный закон распределения случайных величин
Нормальный закон распределения (закон Гаусса) играет исключительно важную роль в теории вероятностей. Во-первых, это наиболее часто встречающийся на практике закон распределения непрерывных случайных величин. Во-вторых, он является предельным законом, в том смысле, что к нему при определенных условиях приближаются другие законы распределения.
Нормальный закон распределения характеризуется следующей формулой для плотности вероятности:
, (3.13)
Здесь х - текущие значения случайной величины X, а М(X) и s - ее математическое ожидание и стандартное отклонение, которые полностью определяют функцию f(x). Таким образом, если случайная величина распределена по нормальному закону, то достаточно знать только два числовых параметра: М(Х) и s , чтобы полностью знать закон ее распределения (3.13).
График функции (3.13) называется нормальной кривой распределения (кривой Гаусса). Он имеет симметричный вид относительно ординаты х = М(Х). Максимальная плотность вероятности, равная ", соответствует математическому ожиданию `Х=М(Х), и по мере удаления от нее плотность вероятности f(х) симметрично спадает, постепенно приближась к нулю (рис. Изменение значения М(Х) в (3.13) не меняет форму нормальной кривой, а приводит лишь к ее сдвигу вдоль оси абсцисс.
Величина М(Х) называется также центром рассеяния, а среднеквадратичное отклонение s характеризует ширину кривой распределения (см. Рис.3.6).
С возрастанием s максимальная ордината кривой убывает, а сама кривая становится более пологой, растягиваясь вдоль оси абсцисс, тогда как при уменьшении s кривая вытягивается вверх, одновременно сжимаясь с боков (рис. 6).
Естественно, что при любых значениях М(Х) и s площадь, ограниченная нормальной кривой и осью Х, остается равной 1 (условие нормировки):
f(х) dх = 1, или f(х) dх =
Нормальное распределение симметрично, поэтому М(Х) = Мо(Х) = Ме(Х).
Вероятность попадания значений случайной величины Х в интервал (x1,x2), т. е. Р (x1 < Х< x2) равна
Р (x1 < Х < x2) =
. (3.15)
На практике часто встречается задача нахождения вероятности попадания значений нормально распределенной случайной величины в интервал, симметричный относительно М(Х). В частности, рассмотрим следующую, важную в прикладном отношении задачу. Отложим от М(Х) вправо и влево отрезки равные s, 2s и 3s (рис. 7) и рассмотрим результат вычисления вероятности попадания Х в соответствующие интервалы:
Р (М(Х) - s < Х < М(Х) + s) = 0,6827 = 68,27%. (3.16)
Р (М(Х) - 2s < Х < М(Х) + 2s) = 0,9545 = 95,45 %. (3.17)
Р (М(Х) - 3s < Х < М(Х) + 3s) = 0,9973 = 99,73 %. (3.18)
Из (3.18) следует, что значения нормально распределенной случайной величины Х с параметрами М(Х) и s с вероятностью Р = 99,73% лежат в интервале М(Х) ± 3s, иначе в этот интервал попадают практически все возможные значения данной случайной величины. Такой способ оценки диапазона возможных значений случайной величины известен как "правило трех сигм".
Пример. Известно, что для человека рН крови является нормально распределенной величиной со средним значением (математическим ожиданием) 7,4 и стандартным отклонением 0,2. Определите диапазон возможных значений этого параметра.
Решение: Для ответа на этот вопрос воспользуемся "правилом трех сигм". С вероятностью равной 99,73% можно утверждать, что диапазон значений рН для человека составляет 7,4 ± 3·0,2, т. е 6,8÷8.
* Если точные значения границ интервала неизвестны, то рассматривают интервал (-¥, + ¥).
§ 1. ПОНЯТИЕ СЛУЧАЙНОЙ ВЕЛИЧИНЫ.
В физике и других науках о природе встречается много различных величин разной природы, как например: время, длина, объём, вес и т.д. Постоянной величиной называют ве- личину, принимающую лишь одно фиксированное значение. Величины, которые могут принимать различные значения, на-зываются переменными.
Величина считается заданной, если указано множество значений, которые она может принимать. Если однозначно известно, какое именно значение из множества примет величина при создании опреде- лённых условий, то о ней говорят как об "обычной", детерминированной величине. Примером такой величины является количество букв в слове.
Большинство физических величин измеряются при помощи приборов с присущей им точностью измерений и, в смысле приведенного определения, они не являются "обычными". Такого рода "необычные" величины называются случайными
. Для случайных величин множество целесообразно назвать множеством возможных значений. Случайная величина принимает то или иное значе- ние с некоторой вероятностью. Заметим, что все величины можно считать случайными, так как детерминированная вели-чина - это случайная величина, принимающая каждое значение с вероятностью, равной единице. Всё сказанное выше является достаточным основанием для изучения случайных величин.
Определение. Случайной величиной
называется величина, которая в результате опыта может принимать то или иное (но обязательно только одно) значение, причём заранее, до опыта, неизвестно, какое именно.
Понятие случайной величины является фундаментальным понятием теории вероятностей и играет важную роль в её приложениях.
Случайные величины обозначаются:, а их зна -чения, соответственно:.
Выделяют два основных класса случайных величин: диск -ретные и непрерывные.
Определение. Дискретной случайной величиной
называют случайную величину, число возможных значений которой конечное либо счётное множество.
Примеры
дискретных случайных величин:
1. - частота попаданий при трёх выстрелах. Возможные значения:
2. - число деффектных изделий из штук. Возможные значения:
3. - число выстрелов до первого попадания. Возможные значения:
Определение. Непрерывной случайной величиной
называют такую случайную величину, возможные значения которой не -прерывно заполняют некоторый промежуток (конечный или бесконечный).
Примеры
непрерывных случайных величин:
1. - случайное отклонение по дальности от точки попада- ния до цели при выстреле из орудия.
Так как снаряд может попасть в любую точку, интервала, ограниченного минимальным и максимальным значениями дальности полёта снаряда, возможных для данного орудия, то возможные значения случайной величины заполняют про -межуток между минимальным и максимальным значением.
2. - ошибки при измерении радиолокатором.
3. - время работы прибора.
Случайная величина является своего рода абстрактым вы- ражением некоторого случайного события. С каждым случай -ным событием можно связать одну или несколько характеризу- ющих его случайных величин. Например, при стрельбе по ми -шени можно рассмотреть такие случайные величины: число попаданий в мишень, частота попаданий в мишень, количество очков, набираемых при попадании в определённые области мишени и т.д.
§ 2 ЗАКОНЫ РАСПРЕДЕЛЕНИЯ ВЕРОЯТНОСТЕЙ
СЛУЧАЙНЫХ ВЕЛИЧИН.
Определение. Законом распределения случайной величины
называется всякое соотношение, устанавливающее связь меж- ду возможными значениями случайной величины и соответст- вующими им вероятностями.
Если вспомнить определение функции, то закон распреде -ления является функцией, область определения которой есть область значений случайной величины, а область значений рассматриваемой функции состоит из вероятностей значений случайной величины.
2.1. РЯД РАСПРЕДЕЛЕНИЯ
Рассмотрим дискретную случайную величину, воз- можные значения которой нам известны. Но зна- ние значений случайной величины, очевидно, не позволяет нам её полностью описать, так как мы не можем сказать, насколь- ко часто следует ожидать тех или иных возможных значений случайной величины при повторении опыта в одних и тех же условиях. Для этого необходимо знать закон распределения вероятностей.
В результате опыта дискретная случайная величина прини -мает одно из своих возможных значений, т.е. произойдёт одно из событий:
которые образуют полную группу несовместных событий.
Вероятности этих событий:
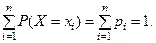
Простейшим законом распределения дискретной случайной величины является таблица, в которой приведены все возмож- ные значения случайной величины и соответствующие им ве -роятности:
Такую таблицу называют рядом распределения
случайной величины.
Ряд распределения на графике
Для наглядности, ряд распределения можно представить графиком:
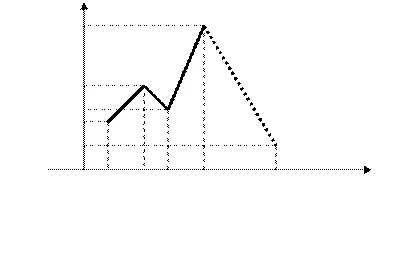
Эта ломаная называется многоугольником распределения
. Это также одна из форм задания закона распределения дискрет - ной случайной величины.
Сумма ординат многоугольника распределения, представля - ющая сумму вероятностей всех возможных значений случай -ной величины, равна единице.
Пример 1. Произведено три выстрела по мишени. Вероят- ность попадания при каждом выстреле равна 0,7. Составить ряд распределения числа попаданий.
Случайная величина - "число попаданий" может прин- мать значения от 0 до 3 - х, причём в этом случае вероят - ности определяются по формуле Бернулли:
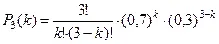
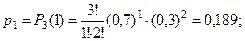
| 0,027 | 0,189 | 0,441 | 0,343 |
Проверка
Пример 2. В урне назодится 4 белых и 6 чёрных щаров. Наугад извлекаются 4 шара. Найти закон распределения слу- чайной величины - "число белых шаров среди отобран -ных".
Эта случайная величина может принимать значения от 0 до 4 - х. Найдём вероятности аозможных значений случайной величины.
Можем проверить, что сумма полученных вероятностей рав- на единице.
2.2. ФУНКЦИЯ РАСПРЕДЕЛЕНИЯ.
Ряд распределения нельзя построить для непрерывной слу- чайной величины, так как она принимает бесконечно много значений. Более универсальным законом распределения под- ходящим, как для дискретной, так и для непрерывной слу - чайной величины является функция распределения.
Определение. Функцией распределения (интегральным зако- ном распределения) случайной величины называется зада- ние вероятности выполнения неравенства, т.е.
(1)
Таким образом, функция распределения равна вероят -ности того, что случайная величина в результате опыта попа- дает левее точки.
Для дискретной случайной величины, для которой мы знаем ряд распределения:
функция распределения будет иметь вид:
График функции распределения дискретной случайной вели- чины - разрывная ступенчатая фигура. Для наглядности, рассмотрим пример.
Пример 3 Дан ряд паспределения. Найти функцию распре -деления и построить её график
| 0,2 | 0,1 | 0,3 | 0,4 |
По определению,
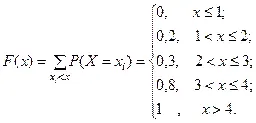
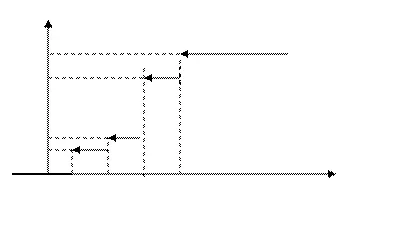
СВОЙСТВА ФУНКЦИИ РАСПРЕДЕЛЕНИЯ
1 Функция распределения - это неотрицательная фун- кция, значения которой заключены между 0 и 1, т.е.
2 Вероятность появления случайной величины в про- межутке равна разности значений функции распределения на концах промежутка:
3 Функция распределения - неубывающая функция, т.е. при выполнено:;
Перейдём в равенстве (2) к пределу при. Полу- чим вместо вероятности попадания случайной величины в про- межуток вероятность точечного значения случайной величины, т.е.
Значение этого предела зависит от того, является ли точка точкой непрерывности функции, или в этой точке функция имеет разрыв. Если функция непрерыв- на в точка, то предел равен 0, т.е.. Если же в этой точке функция имеет разрыв (1 - го ро- да), то предел равен значению скачка функции в точке.
Так как непрерывная случайная величина имеет непрерыв -ную функцию распределения, то из равенства нулю предела (3) следует, что вероятность любого фиксированного значения непрерывной случайной величины равна нулю. Это следует из того, что возможных значений непрерывной случайной величины бесконечно много. Из этого, в частности, следует, что следующие вероятности совпадают:
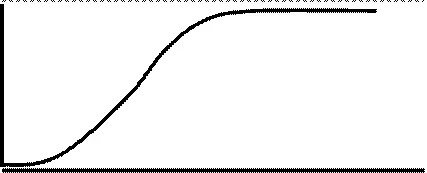
Приведённые свойства функции распределения можно сфор- мулировать следующим образом: функция распределения - это неотрицательная неубывающая функция, удовлетворяющая ус -ловиям: Обратное утверждение также имеет место: монотонно возрастающая непрерывная функция, удовлетворяющая условиям
является функцией распределения некоторой непрерывной слу- чайной величины. Если значения этой величины сосредоточе -ны на некотором промежутке, то график этой функции можно схематически изобразить следующим образом:
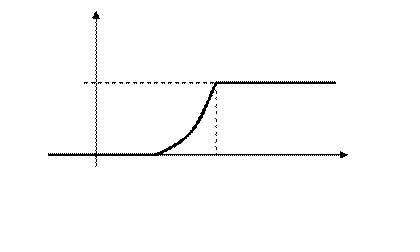
Рассмотрим пример. Функция распределения непрерывной случайной величины задана следующим образом:
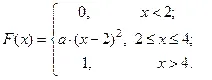
Найти значение " ", построить график и найти веро -ятность
Так как функция распределения непрерывной случайной ве- личины непрерывна, то - непрерывная функция, и при должно выполгяться равенство:
или, т.е.
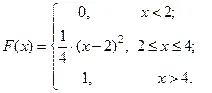
Построим график этой функции
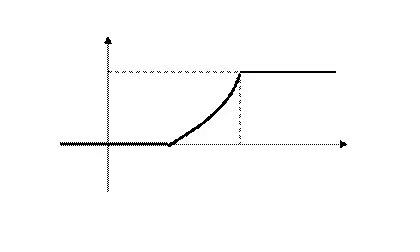
Найдём требуемую вероятность
Замечание. Функцию распределения, иногда ещё называют интегральным законом распределения
. Ниже объясним, почему именно.
2.3 ПЛОТНОСТЬ РАСПРЕДЕЛЕНИЯ.
Так как с помощью функции распределения дискретной
случайной величины в любой точке мы можем определить вероятность возможных значений, то она однозначно опре- деляет закон распределения дискретной случайной величины.
Однако по функции распределения трудно судить о харак- тере распределения непрерывной случайной величины в не -большой окрестности той или иной точки числовой оси.
Функция распределения непрерывной величины
Более наглядное представление о характере распределения непрерывной случайной величины вблизи различных точек даёт функция, которую называют плотностью распределения (или дифференциальным законом распределения)
Пусть - непрерывная случайная величина с функцикй распределения. Найдём вероятность попадания этой случайной величины в элементарный участок.
По формуле (2), имеем
Разделим это равенство на
Отношение, стоящее слева, называется средней вероятно -стью
на единице длины участка.
Считая функцию дифференцируемой, перейдём к перейдём в этом равенстве к пределу
Определение. Предел отношения вероятности попадания непрерывной случайной величины на элементарный участок к длине этого участка при называ- ется плотностью распределения
непрерывной случайной ве - личины и обозначается Следовательно,
Плотность распределения показывает, насколько часто слу -чайная величина появляется в некоторой окрестности точ -ки при повторении опытов.
Кривая, изображающая график плотности распределения, на- зывается кривой распрелеления.
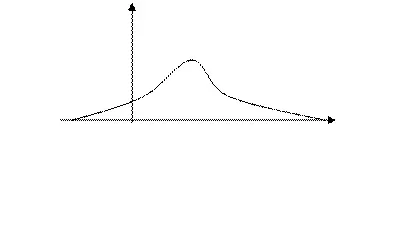
Если возможные значения случайной величины запол- няют некоторый промежуток, то вне этого промежутка.
Определение. Случайная величина называется непре - рывной
, если её функция распределения непрерывна на всей числовой прямой, а плотность распределения не- прерывна везде, за исключением может быть конечного числа точек (точек разрыва 1 - го рода).
СВОЙСТВА ПЛОТНОСТИ РАСПРЕДЕЛЕНИЯ
1. Плотность распределения неотрицательна, т.е.
(это следует из того, что - производная неубывающей функции ).
2. Функция распределения непрерывной случайной величи-
ны равна интегралу от плотности распределения (и поэтому является интегральным законом распределения), т.е.
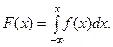
В самом деле, (по определению дифференциала функции). Следовательно,
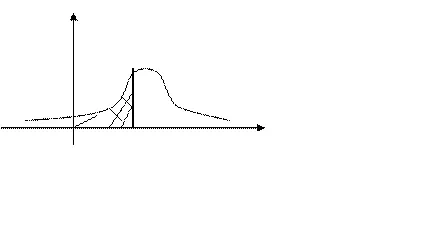
На графике плотности распределения функция распределения
изображается площадью заштрихованной области.
3. Вероятность попадания случайной величины на участок равна интегралу от плотности распределения по этому промежутку, т.е.
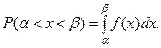
В самом деле,
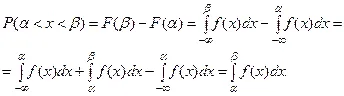
4. Интеграл в бесконечных пределах от плотности распре -деления равен единице, т.е.
Другими словами, площадь фигуры под графиком плотности распределения равна 1. В частности, если возможные значе- ния случайной величины сосредоточены на участке, то
Пример. Пусть плотность распределения зазана функцией
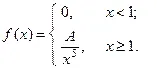
Найти: а) значение параметра; б) функцию распределения в) Вычислить вероятность того, что случайная величи- на примет значение из отрезка.
а) По свойству 4,. Тогда
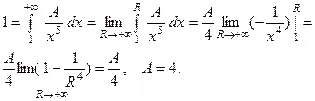
б) По свойству 2,
Если
Если,
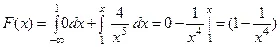
Таким образом,
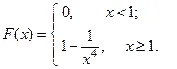
в) По свойству 3,
§ 3. ЧИСЛОВЫЕ ХАРАКТЕРИСТИКИ СЛУЧАЙНЫХ
При решении многих практических задач нет необходимости знать все вероятностные характеристики случайной величины. Иногда достаточно знать только некоторые числовые характе - ристики закона распределения.
Числовые характеристики позволяют в сжатой форме выра -зить наиболее существенные особенности того или иного рас- пределения.
О каждой случайной величине прежде всего необходимо знать её среднее значения, около которого группируются все возможные значения этой величины, а также некоторое число, характеризующее степень рассеяния этих значений относитель- но среднего.
Различают характеристики положения и характеристики рас- сеяния. Одной из самых важных характеристик положения яв- ляется математическое ожидание.
3.1 Математическое ожидание (среднее значение).
Рассмотрим сначала дискретную случайную величину, име -ющую возможные значения с вероятностями
Определение. Математическим ожиданием
дискретной слу- чайной величины называется сумма произведений всех возможных значений этой величины на их вероятности, т.е.
По другому, математическое ожидание обозначается
Пример. Пусть дан ряд распределения:
| 0,2 | 0,1 | 0,3 | 0,4 |
Рассмотрим теперь непрерывную случайную величину все возможные значения которой заключены в отрезке.
Разобьём этот отрезок на частичных отрезков, длины которых обозначим:
, и в каждом частичном интервале возьмём по произвольной точке, соответственно.
Так как произведение при- ближённо равно вероятности попадания случайной величины на элементарный участок, то сумма произведений
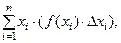
составленная по аналогии с опреде -лением математического ожидания дискретной случайной ве- личины, приближённо равна математическому ожиданию не -прерывной случайной величины Пусть.
Тогда
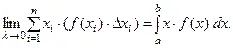
Определение. Математическим ожиданием
непрерывной случайной величины называется следующий определённый интеграл:
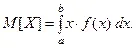
(2)
Если непрерывная случайная величина принимает значения на всей числовой прямой, то
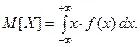
Пример. Пусть дана плотность распределения непрерывной случайной величины:
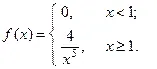
Тогда её математическое ожидание:
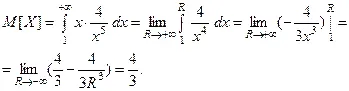
Математическое ожидание и его смысл
Понятие математического ожидания имеет простую меха -ническую интерпретацию. Распределение вероятностей слу -чайной величины можно интерпретироварь как распределение единичной массы по прямой. Дискретной случайной величине, принимающей значения с вероятностями соответствует прямая, на которой массы сосредоточены в точках. Непре- рывной случайной величине отвечает непрерывное распреде -ление масс на всей прямой или на конечном отрезке этой прямой. Тогда математическое ожидание - это абсцисса цент- ра тяжести
СВОЙСТВА МАТЕМАТИЧЕСКОГО ОЖИДАНИЯ
1. Математическое ожидание постоянной величины равно самой постоянной:
2. Постоянный множитель можно вынести за знак матема- тического ожидания:
3. Математическое ожидание алгебраической суммы слу -чайных величин равна алгебраической сумме их мате- матических ожиданий:
4. Математическое ожидание произведения независимых случайных величин равно произведению их математи -ческих ожиданий:
5. Математическое ожидание отклонения случайной вели- чины от её математического ожидания равно нулю:
3.2. Мода и медиана случайной величины.
Это ещё две характеристики положения случайной вели- чины.
Определение. Модой
дискретной случайной величины называется её наиболее вероятное значение. Для непрерыв -ной случайной величины мода - это точка максимума функ- ции.
Если многоугольник распределения (для дискретной случай- ной величины) или кривая распределение (для непрерывной случайной величины) имеет две или более точек максимума, то распределение называется двухмодальным или многомо -дальным, соответственно.
Если нет ни одной точки максимума, то распределение называется антимодальным.
Определение. Медианой
случайной величины на - зывается такое её значение, относитеоьно которого равноверо- ятны получение большего или меньшего значения случайной величины, т.е.
Другими словами, - это абсцисса точки, в которой площадь под графиком плотности распределения (многоуголь- ником распределения) делится пополам.
Пример. Дана плотность случайной величины:
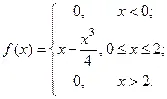
Найти медиану этой случайной величины.
Медиану найдём из условия
. В нашем случае,
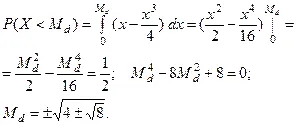
Из четырёх корней необходимо выбрать тот, который заключён между 0 и 2, т.е.
Замечание. Если распределение случайной величины одно- модальное и симметричное (нормальное), то все три характе -ристики положения: математическое ожидание, мода и медиа -на, совпадают.
3.3 Дисперсия и среднее квадратическое отклонение.
Значения наблюдаемых случайных величин, обычно, более или менее колеблются около некоторого среднего значения. Это явление называется рассеянием случайной величины око- ло её среднего значения. Числовые характеристики, показыва- ющие, насколько плотно сгруппированы возможные значения случайной велипины около среднего, называются характерис - тиками рассеяния.
Из свойства 5 математического ожидания следует, что линейное отклонение значений случайной вели -чины от среднего значения не может служить характеристикой рассеяния, так как положительные и отрицательные отклоне -ния "гасят" друг друга. Поэтому основной характеристикой рассеяния случайной величины принято считать математичес - кое ожидание квадрата отклонения случайной величины от среднего.
Определение. Дисперсией
называется математическое ожи -дание квадрата отклонения случайной величины от её матема- тического ожидания (среднего значения), т.е.
(3)
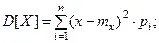
(4) для непрерывной случайной величины:
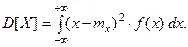
(5)
Но, несмотря на удобства этой характеричтики рассеяния, желательно иметь характеристику рассеяния соразмерную с самой случайной величиной и её математическим ожиданием.
Поэтому вводится ещё одна характеристика рассеяния, кото -рая называется средним квадратическим отклонением
и рав -на корню из дисперсии, т.е..
Для вычисления дисперсии удобно пользоваться формулой, которую даёт следующая теорема.
ТЕОРЕМА. Дисперсия случайной величины равна разности между математическим ожиданием квадрата случайной вели -чины и квадратом её математического ожиданием, т.е.
В самом деле, по определению
Так как.
СВОЙСТВА ДИСПЕРСИИ:
1. Дисперсия постоянной случайной величины равна нулю, т.е.
2. Постоянный множитель сучайной величины выносится из дисперсии с квадратом, т.е.
3. Дисперсия алгебраической суммы двух случайных вели- чин равна сумме их дисперсий, т.е.
Следствие из 2 и 3 свойств:
Рассмотрим примеры..
Пример 1. Дан ряд распределения дискретной случайной величины. Найти её среднее квадратическое отклонение.
| - 1 | |||||
| 0,2 | 0,05 | 0,2 | 0,3 | 0,25 |
Сначала найдём
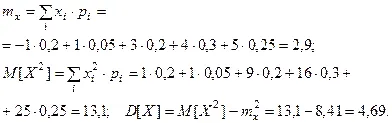
Тогда среднее квадратическое отклонение
Пример 2. Пусть дана плотность распределения непрерыв -ной случайной величины:
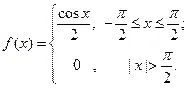
Найти её дисперсию и среднее квадратическое отклонение.
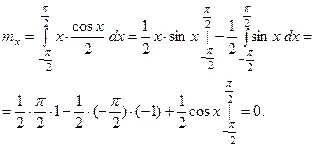
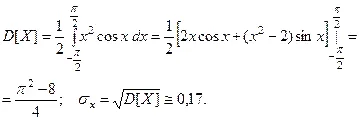
3.4 Моменты случайных величин.
Различают моменты двух видов: начальные и центральные.
Определение. Начальным моментом порядка
случайной
величины называют математическое ожидание величины, т.е..
Для дискретной случайной величины:
Для непрерывной случайной величины:
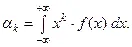
Математическое ожидание как начальный момент
В частности, математическое ожидание - это началь- ный момент 1 - го порядка.
Определение. Центральным моментом полрядка
слу -чайной величины называется математическое ожидание ве- личины, т.е.
Для дискретной случайной величины:
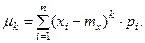
Для непрерывной -
Центральный момент 1 - го порядка равен нулю (свойство 5 математического ожидания);; характеризует асимметрию (скощенность) графика плотности распределения. называется коэффициентом асимметрии.
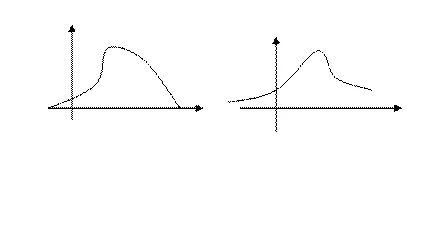
Служит для характеристики островерхости распределения.
Определение. Эксцессом
случайной величины называет- ся число
Для номально распределённой случайной величины отноше- ние. Поэтому кривые распределения, более островер- хие, чем нормальная, имеют положительный эксцесс (), а более плосковерхие имеют отрицательный эксцесс ().
Пример. Пусть дана плотность распределения случайной величины:
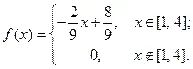
Найти коэффициент асимметрии и эксцесс этой случайной величины.
Найдём необходимые для этого моменты:
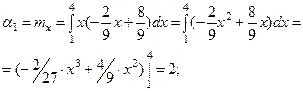
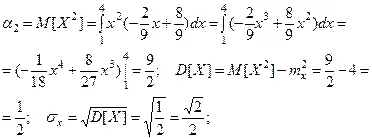
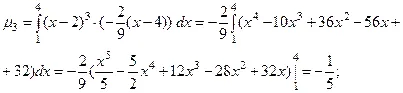
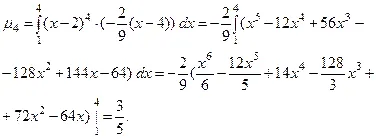
Тогда коэффициент асимметрии:
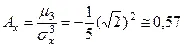
(отрицательная асимметрия).
Простейшей формой задания этого закона является таблица, в которой перечислены возможные значения случайной величины и соответствующие им вероятности.
Такая таблица называется рядом распределения случайной величины Х.
0 x 1 x 2 x 3 x 4 x 5 x 6
Функция распределения
Закон распределения является полной и исчерпывающей характеристикой дискректной случайной величины. Однако она не является универсальной, так как не может быть применима к непрерывным случайным величинам. Непрерывная случайная величина принимает бесчисленное множество значений, заполняющих некоторый промежуток. Составить таблицу, включающую все значения непрерывной случайной величины практически невозможно. Следовательно, для непрерывной случайной величины не существует закон распределения, в том понимании как он существует для дискретной случайной величины.
Каким же образом описать непрерывную случайную величину?
Для этого используется не вероятность события Х=х, а вероятность события Х<х, где х - некоторая переменная. Вероятность этого события зависит от х и является функцией х.
Эта функция называется функцией распределения случайной величины Х и обозначается F(x):
F(x)=P(X
Функция распределения является универсальной характеристикой случайной величины. Она существует для любых случайных величин: дискретных и непрерывных.
Свойства функции распределения:
1. При х 1 >х 2 F(x 1)> F(x 2)
2. F(- ∞)=0
3. F(+ ∞)=1
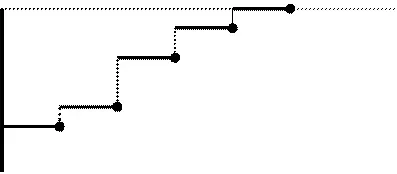
Функция распределения дискретной случайной величины - разрывная ступенчатя функция, скачки происходят в точках, соответствующих возможным значениям случайной величины, и равны вероятности этих значений. Сумма этих скачков равна единице.
1 F(x)
Числовые характеристики случайных величин.
Основными характеристиками дискретных случайных величин являются:
· функция распределения;
· ряд распределения;
для непрерывной случайной величины:
· функция распределения;
· плотность распределения.
Любой закон представляет некоторую функцию, и указание этой функции полностью описывает случайную величину.
Однако прирешении ряда практических задач не всегда необходимо характиризовать случайную величину в полном объеме. Достаточно указать только некоторые числовые параметры, характеризующие случайную величину.
Такие характеристики, назначение которых заключается в представлении в концентрированном виде наиболее существенных особенностей распределения, называются числовыми характеристиками случайной величины.
Характеристики положения
(МОЖ,мода,медиана)
Из всех используемых числовых характеристик случайных величин, чаще используются характеристики описывающие положение случайной величины на числовой оси, а именно указывают некоторое среднее значение, около которого группируются возможные значения случайной величины.
Для этого используются следующие характеристики:
· математическое ожидание;
· медиана.
Математическое ожидание (среднее значение) вычисляется следующим образом:
х 1 р 1 +х 2 р 2 +....+х n р n ∑ х i р i
р 1 + р 2 + .....+р n n
Учитывая, что∑ p i, МОЖ равно М[Х] = ∑ x i p i
Математическим ожиданием случайной величины называется сумма произведений всех возможных значений случайной величины на вероятности этих значений.
Приведенная формулировка справедлива только для дискретных случайных величин.
Для непрерывных величин
М[Х] = ∫ x f(x)dx, где f(x) - плотность распределения Х.
Существуют различные способы расчета среднего значения. Наиболее распространенными формами представления средних величин являются среднее арифметическое значение, медиана и мода.
Среднее арифметическое получается путем деления суммарной величины данного признака для всей однородной статистической совокупности на количество единиц этой совокупности. Для расчета среднего арифметического используется формула:
Хср = (Х1+Х2+... +Хn):n,
Формула среднего значения признака
где Хi - значение признака у i-ой единицы совокупности, n - количество единиц совокупности.
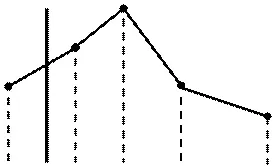
Модой случайной величины называется ее наиболее вероятное значение.
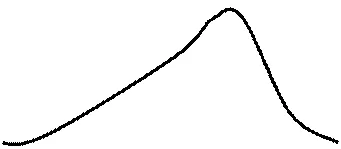
М
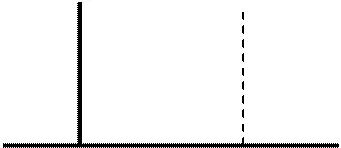
Медианой называется значение, которая расположена в середине упорядоченного ряда. Для нечетного количества единиц ряда медиана является единственной и находится точно в середине ряда, для четного - она определяется как среднее значение двух рядом расположенных единиц совокупности, занимающих среднее положение.
Статистика представляет собой отрасль науки, которая изучает количественную сторону массовых явлений общественной жизни, состоящих из отдельных элементов, единиц. Объединение элементов составляет статистическую совокупность. Целью изучения является установление количественных закономерностей развития данного явления.
Оно основано на применении теории вероятностей и законе больших чисел. Сущность этого закона заключается в том, что несмотря на индивидуальные случайные колебания отдельных элементов совокупности, в общей массе проявляется определенная закономерность, характерная для данной совокупности в целом.
Чем большее количество единичных элементов характеризующих исследуемое явление рассматривается, тем более четко обнаруживается закономерность, присущая данному явлению.
Преступность - явление социальное, массовое, представляет собой статистическую совокупность многочисленных фактов единичных преступных проявлений. Это и дает основание применять для ее изучения методы теории статистики.
В статистических исследованиях общественных явлений, можно выделить три этапа:
1) статистическое наблюдение, т.е. сбор первичного статистического материала;
2) сводная обработка собранных данных, в процессе которой производится подсчет итогов, расчет сводных (обобщающих) показателей и представление результатов в виде таблиц и графиков;
3)анализ, в ходе которого выявляются закономерности исследуемой статистической совокупности, взаимосвязи между различными ее составляющими, осуществляется содержательная интерпретация обобщающих показателей.
Первым этапом статистического исследования является статистическое наблюдение. Оно играет особую роль, так как ошибки, допущенные в процессе сбора данных, практически невозможно исправить на дальнейших этапах работы, что влечет за собой в конечном итоге неверные выводы о свойствах сследуемого явления, неправильную их интерпретацию.
По способу регистрации фактов статистическое наблюдение делится на непрерывное и прерывное. Под непрерывным, или текущим, понимается такое наблюдение, при котором установление и выявление фактов производится по мере их возникновения. При прерывном наблюдении регистрация фактов производится либо регулярно через определенные промежутки времени, либо по мере необходимости.
По охвату единиц обследуемой совокупности различают сплошное и несплошное наблюдение. Сплошным называется наблюдение, при котором учету подлежат все единицы изучаемой совокупности. Так, например, регистрация преступлений теоретически представляет собой сплошное наблюдение. Однако на практике определенная часть преступлений, называемых латентными, остается за пределами исследуемой статистической совокупности и поэтому фактически такое наблюдение является несплошным.
Несплошным называется наблюдение, при котором регистрации подлежат не все единицы изучаемой совокупности. Оно подразделяется на несколько видов: наблюдение основного массива, выборочное наблюдение и некоторые другие.
Наблюдение основного массива (его иногда называют несовершенным сплошным методом) представляет собой такой вид несплошного наблюдения, при котором из всей совокупности единиц объекта наблюдению подвергается такая их часть, которая составляет подавляющую, преобладающую долю всей совокупности.
Проведение наблюдения по этому методу практикуется в тех случаях, когда сплошной охват всех единиц совокупности сопряжен с особыми трудностями и в то же время исключение из наблюдения определенного количества единиц не оказывает существенного влияния на выводы о свойствах всей совокупности. Поэтому регистрацию преступлений скорее можно отнести именно к данному виду наблюдения.
Наиболее совершенным видом несплошного наблюдения является выборочное, при котором с целью характеристики всей совокупности обследованию подвергается лишь некоторая ее часть, однако взятая на выборку по определенным правилам. Основным условием правильности проведения выборочного наблюдения является такой отбор, в результате которого отобранная часть единиц по всем подлежащим изучению признакам достаточно точно характеризовала бы всю совокупность в целом.
Чаще всего выборочное наблюдение применяется в ходе социологических исследований. В дальнейшем будем рассматиривать правила и способы отбора единиц при выборочном наблюдении.
Сводка данных в статистическом исследовании
После того как первичный материал собран и проверен, осуществляется второй этап статистического исследования сводка. Статистическое наблюдение дает материал, характеризующий отдельные единицы объекта исследования. Задача сводки - подытожить, систематизировать и обобщить результаты наблюдения так, чтобы стало возможным выявить характерные черты и существенные свойства, обнаружить закономерности изучаемых явлений и процессов.
Простейшим примером сводки является суммирование всех зарегистрированных преступлений. Однако такое обобщение не дает полного представления о всех свойствах криминогенной обстановки. Чтобы охарактеризовать преступность глубоко и всесторонне, необходимо знать, как общее количество преступлений распределяется по видам, времени, месту и способу совершения, и т.п.
Распределение единиц изучаемого объекта на однородные группы по существенным для них признакам называется статистической группировкой. Объекты, исследуемые статистикой, обычно характеризуются многими свойствами и отношениями, выражаемыми различными признаками. Поэтому группировка обследуемых объектов может производиться в зависимости от задач статистического исследования по одному или нескольким из этих признаков. Так, личный состав органа может быть сгруппирован по должностям, специальным званиям, возрасту, выслуге лет, семейному положению и т.д.
В результате обработки и систематизации первичных статистических материалов получаются ряды цифровых показателей, которые характеризуют отдельные стороны изучаемых явлений или процессов либо их изменение. Эти ряды называются статистическими. По своему содержанию статистические ряды делятся на два вида: ряды распределения и ряды динамики.
Рядами распределения называются ряды, характеризующие распределение единиц исходной совокупности по какому-либо одному признаку, разновидности которого расположены в определенном порядке. Например, распределения общего количества преступлений на отдельные виды, численности всего личного состава по должностям представляют собой ряды распределения.
Динамическими рядами называются ряды, которые характеризуют изменение размеров общественных явлений во времени. Подробное рассмотрение таких рядов и их использование при аналихзе и прогнозе криминогенной обстановки составляет предметом отдельной лекции.
Результаты статистического наблюдения и сводки его материалов выражаются прежде всего в абсолютных величинах (показателях). Абсолютные величины показывают размеры общественного явления в данных условиях места и времени, например, количество совершенных преступлений или число лиц, их совершивших, фактическая численность личного состава или количество единиц автотранспорта.
Абсолютные величины подразделяются на индивидуальные и суммарные (т.е. итоговые). Индивидуальными называются абсолютные величины, выражающие размеры количественных признаков у отдельных единиц той или иной совокупности объектов (например, число потерпевших или материальный ущерб по конкретному уголовному делу, возраст или выслуга лет данного сотрудника, его денежное содержание и т.п.).
Они получаются непосредственно в процессе статистического наблюдения и фиксируются в первичных учетных документах. Индивидуальные абсолютные величины служат основой любого статистического исследования.
В отличие от индивидуальных суммарные абсолютные величины характеризуют итоговую величину признака по определенной совокупности объектов, охваченных статистическим наблюдением. Они получаются либо путем прямого подсчета числа единиц наблюдения (например, числа преступлений определенного вида), либо в результате суммирования значений признака у отдельных единиц совокупности (например, ущерб, нанесенный всеми преступлениями).
Однако абсолютные величины, взятые сами по себе, далеко не всегда дают надлежащее представление об изучаемых явлениях и процессах. Поэтому наряду с абсолютными величинами большое значение в статистике имеют относительные величины.
Сравнение является основным приемом оценки статистических данных и составной частью всех методов их анализа. Однако простое сопоставление двух величин недостаточно для точной оценки их соотношения. Это соотношение нужно также измерить. Роль меры такого соотношения и выполняют относительные величины.
В отличие от абсолютных, относительные величины представляют собой производные показатели. Они получаются не в результате простого суммирования, а путем относительного (кратного) сравнения между собой абсолютных величин.
В зависимости от характера изучаемого явления и конкретных задач исследования относительные величины могут иметь различную форму (внешний вид) выражения. Наиболее простой формой выражения относительной величины является число (целое или дробное), показывающее, во сколько раз одна величина больше другой, принятой за базу сравнения, или какую часть ее составляет.
Чаще всего, в аналитической деятельности органов внутренних дел применяется другая форма представления относительных чисел, процентное отношение, при которой основная величина принимается за 100. Для определения процентного отношения необходимо результат деления одной абсолютной величины на другую (базовую) умножить на 100.
Важная роль в сводной обработке статистических данных принадлежит средней величине. Поскольку каждая отдельно взятая единица статистической совокупности обладает индивидуальными особенностями, отличаясь от любой другой количественным значением, для характеристики свойств всей статистической совокупности в целом используется средняя величина . Под средней величиной в статистике понимают показатель, который отражает уровень меняющегося по величине признака в расчете на единицу однородной совокупности.
Для характеристики однородности статистической совокупности
по соответствующему признаку используются различные показатели: вариация, дисперсия, среднеквадратическое отклонение. Эти показатели позволяют оценить, в какой степени соответствующая средняя величина отражает свойства всей совокупности в целом, может ли она вообще использоваться в качестве обобщающей характеристики данной статистической совокупности. Подробное рассмотрение перечисленных показателей является самостоятельным вопросом.